Consumidor
A Associação Comercial e Industrial de Campo Grande (ACICG) também pondera os dois lados da medida. A entidade é favorável à redução da carga tributária e considera positivo qualquer mecanismo que alivie o custo para o consumidor. A preocupação, porém, está na ausência de uma redução equivalente para as empresas brasileiras, principalmente pequenas e médias.
Em nota enviada ao Correio do Estado, a Associação Comercial e Industrial de Campo Grande (ACICG) avalia que a isenção do Imposto de Importação pode aumentar a diferença de competitividade entre mercadorias compradas diretamente do exterior e produtos comercializados por empresas brasileiras, que continuam arcando com uma estrutura maior de impostos e custos.
“A ACICG ainda defende que haja avanços na desoneração tributária também para o comércio brasileiro, para fortalecer as empresas que investem, empregam e movimentam a economia local”, ressalta em nota.
A presidente da FCDL corrobora com a análise. “É claro que o consumidor merece comprar mais barato, sem dúvida. Mas também precisa de emprego e renda. Não faz sentido baratear a mercadoria estrangeira e tornar cada vez mais caro produzir e empreender no Brasil”, conclui Inês.
Mudanças
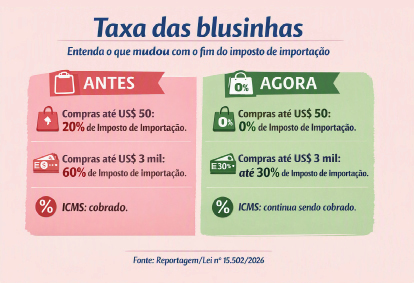
A Lei 15.502 teve origem na Medida Provisória (MP) 1.357/2026, encaminhada pelo governo ao Congresso em maio. O texto foi aprovado pelo Senado no dia 3 de setembro e sancionado pela Presidência da República na semana passada.
A legislação altera o Decreto-Lei 1.804, de 1980, e autoriza o Ministério da Fazenda a estabelecer as alíquotas do Imposto de Importação dentro do Regime de Tributação Simplificada (RTS).
Além de zerar a alíquota para compras de até US$ 50, a lei permite que o governo diferencie futuramente a tributação de acordo com o tipo de transporte da encomenda, postal ou expressa, e com a adesão da plataforma ao programa de conformidade da Receita Federal.
Também poderão ser estabelecidos limites de quantidade ou frequência para compras com alíquota reduzida e mecanismos para impedir o fracionamento artificial de remessas ou a utilização do regime para operações comerciais e de revenda.
A nova legislação ainda amplia a responsabilidade das plataformas digitais e dos operadores logísticos no combate ao subfaturamento, ao fracionamento artificial de encomendas e à venda de produtos ilegais.
Uma das novidades previstas na lei é a determinação para que o Ministério da Fazenda faça avaliações periódicas sobre os efeitos da desoneração. O primeiro levantamento deverá ser concluído em até três meses, e os seguintes deverão ocorrer em intervalos de no máximo seis meses.
Entre os pontos que deverão ser analisados estão emprego e renda, competitividade da indústria e do varejo, preços, volume e origem das remessas, arrecadação e diferenças concorrenciais entre produtos importados e nacionais.
Fonte: Correio do Estado
Foto: Paulo Ribas